インプラント費用が払えない時の対処法6選

インプラント費用を一度に払えなくても、医療費控除・分割払い・段階的治療などを組み合わせれば、負担を下げられる可能性があります。「お金がなくて諦めるしかない」と感じている方も、全額を一度に用意する以外の方法を知っておきましょう。
この記事では、国税庁や厚生労働省の資料をもとに、諦める前に検討したい6つの対処法を解説します。デンタルローンや院内分割の注意点、50代以上の方が無理のない支払い計画を立てるコツも整理しました。
読み終えるころには、自分に合う支払い方の組み合わせが見えてきます。
インプラント費用が一度に払えない時は、医療費控除・分割払い・段階的治療・治療法の見直し・見積もりの比較を組み合わせて負担を下げるのが現実的です。一般的なインプラント治療を対象にした補助金は、原則としてありません。無理のない支払い計画の出発点は、自分の場合の総額を確認することです。
お金がなくてもインプラントを諦めなくていい理由
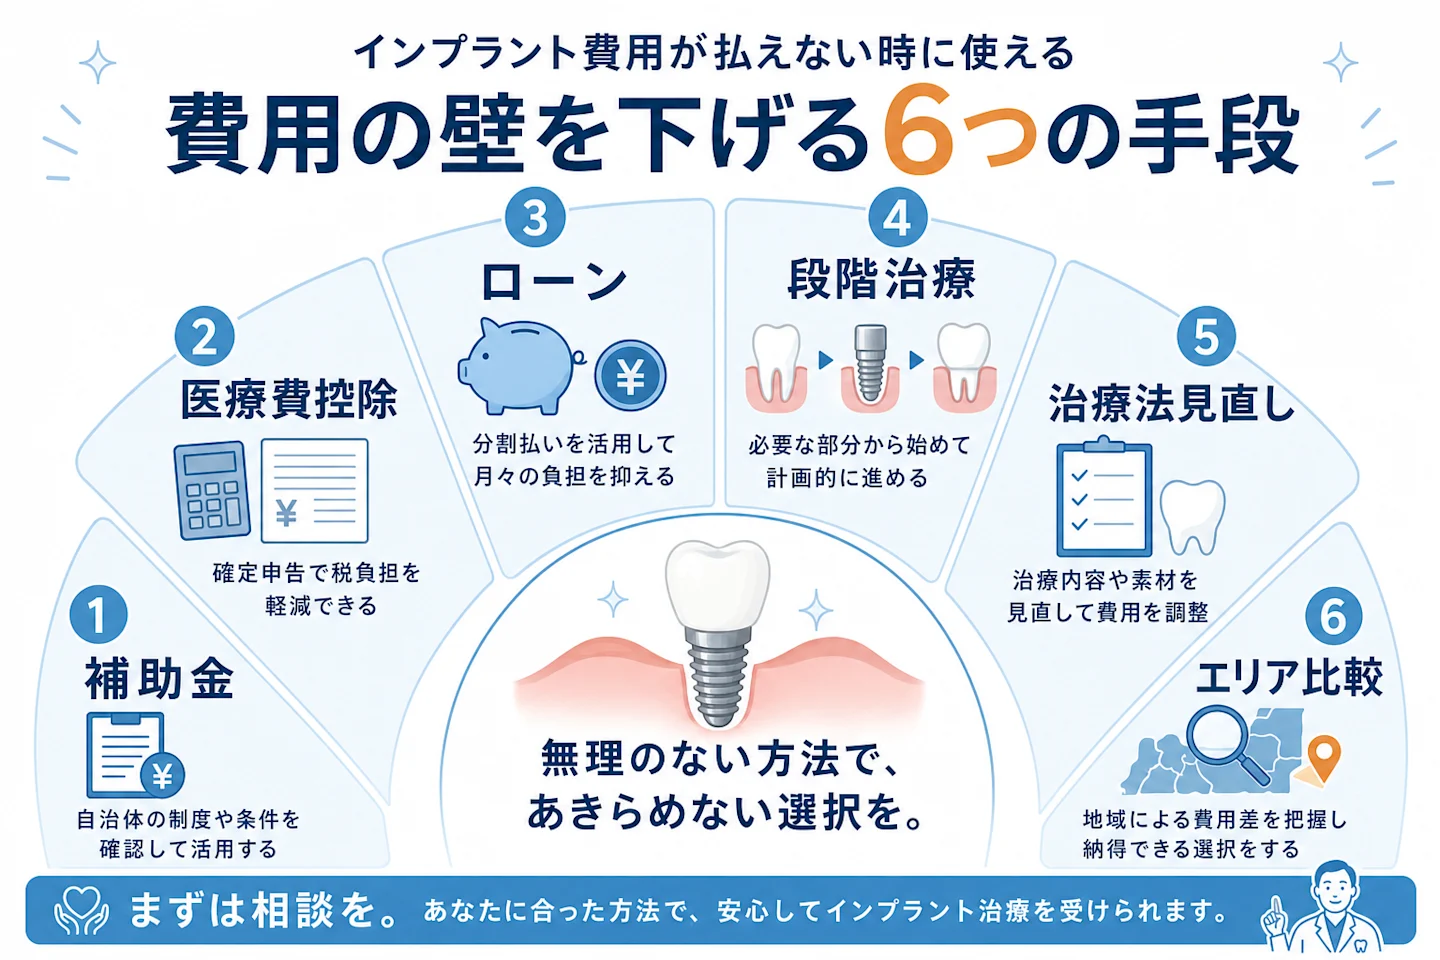
今すぐ全額を用意できなくても、インプラントを諦める必要はありません。費用の壁は、いくつかの手段を組み合わせることで下げられる余地があります。
『かがやきインプラント』が実施した利用者アンケートでも、治療をためらう最大の理由は「費用」でした。特に50代以上の方に、費用への不安が強く見られました。あなたが感じている不安は特別なものではなく、多くの方が同じ壁の前で立ち止まっています。
ただし、大前提として「インプラント治療そのものを対象にした補助金は、原則として存在しない」点は押さえておきましょう。補助金があるという誤解を最初に解いておかないと、あるはずのない制度を探して時間を失ってしまいます。
次の章で、補助金の実態から確認していきます。
インプラントの費用相場そのものを詳しく知りたい方は、インプラント費用の総額ガイドもあわせてご覧ください。
インプラントに使える補助金・助成は原則なし|保険適用の例外は2つ
一般的なインプラント治療を対象にした「補助金」や「助成金」は、基本的にありません。ただし、限られた条件では公的医療保険が使えます。
「補助金でインプラントが安くなる」という情報を見かけても、通常のインプラント(歯周病や加齢で歯を失った場合など)には当てはまらないと考えてください。
補助金がないのは、インプラントが公的医療保険の使えない「自費診療(保険外の全額自己負担の治療)」に分類されるためです。国や自治体が費用の一部を肩代わりする仕組みは、原則として整っていません。
ごく一部だけ、保険が使える例外がある
ただし、次のような限られた条件では、インプラントに公的医療保険が適用される場合があります。
| 保険が使える主なケース | 具体例 |
|---|---|
| 生まれつき歯が多数足りない | 6歯以上の先天性の歯の欠損(先天性部分無歯症)など |
| 病気や事故で顎の骨を大きく失った | 腫瘍・外傷などで顎骨が連続して3分の1以上欠損・形成不全となった場合 |
表の2つは厚生労働省が定める限られた条件で、歯周病や加齢による歯の喪失は対象外です。また、保険で行える医療機関も、入院用のベッドを持つ大学病院や大きな病院の口腔外科などに限られています。
自分が該当するか気になる方は、インプラントの保険適用条件で詳しく確認できます。
「高額療養費制度」も自費インプラントには使えない
医療費の払い戻し制度にも、自費のインプラントには使えない制度があります。
医療費が高額になったとき払い戻しを受けられる「高額療養費制度」も、自費のインプラントには使えません。高額療養費制度は公的保険が適用される治療の自己負担が対象のため、保険外のインプラントは含まれません。
多くの方にとって現実的な負担軽減策は、「補助金」ではなく医療費控除・分割・治療計画の工夫です。
手段1:医療費控除で実質負担を下げる(還付イメージ)
まず検討したいのが「医療費控除」です。医療費控除とは、**支払った税金の一部が戻ってくる(または翌年の税負担が軽くなる)**仕組みで、補助金とは異なります。
失った歯の噛む機能を補う目的のインプラントは、原則として医療費控除の対象になります(見た目の美しさだけを目的とした審美目的は対象外です)。計算の基本は次の2点です。
- 計算式……(1年間に支払った医療費 − 保険金などの補てん額)− 10万円
- 所得200万円未満の方……10万円の代わりに「総所得金額等の5%」を差し引く
いくら差し引ける?国税庁の計算式
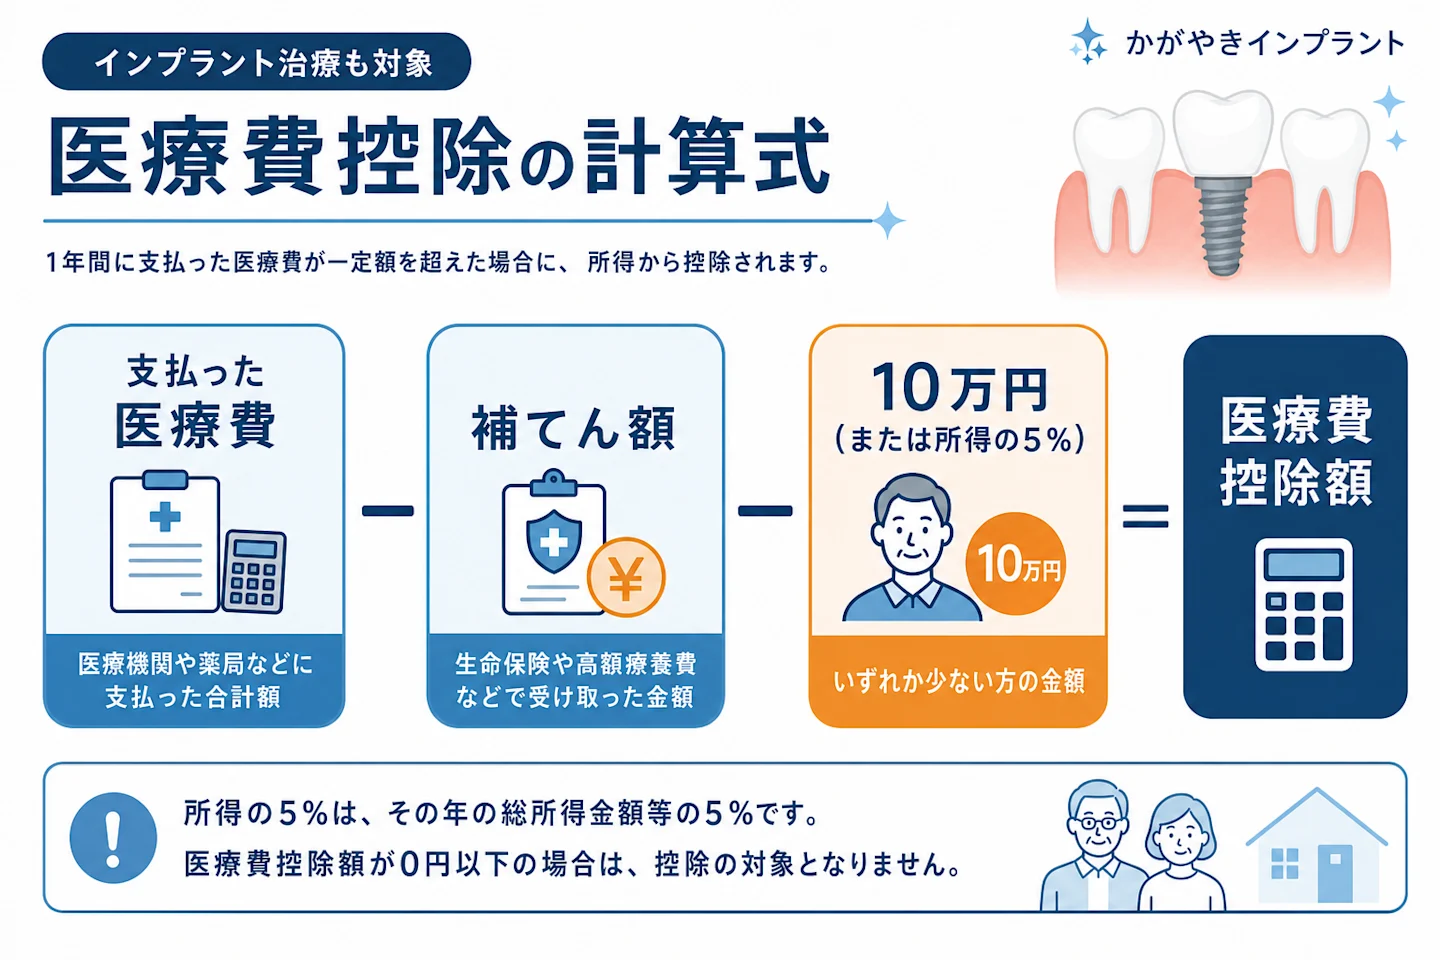
国税庁が公表している計算式は次のとおりです。
医療費控除額 =(1年間に支払った医療費 − 保険金などで補てんされた金額)− 10万円
ただし、その年の総所得金額等が200万円未満の方は、「10万円」の代わりに「総所得金額等の5%」を差し引きます。年金生活などで所得が少ない方は、10万円に届かなくても控除を受けられる可能性があります。
注意したいのは、控除額そのものが「戻ってくるお金」ではない点です。実際に軽くなる税額は、控除額に自分の所得税率をかけたイメージになります。
家族の医療費は生計が同じであれば合算でき、通院の交通費なども対象になる場合があります。具体的な申告方法や還付のシミュレーションは、インプラントの医療費控除の手続きで詳しく解説しています。
所得が少ない方ほど知っておきたい「5%基準」
年金生活などで所得が少ない方は、5%基準を見落としがちです。
たとえば、総所得が150万円の方が1年間に25万円の医療費を支払い、保険などで10万円が補てんされたとします。国税庁の考え方に沿うと、控除額は「25万円 − 10万円 −(150万円 × 5%=7万5千円)= 7万5千円」です。
所得が200万円以上の方なら10万円を引くところ、所得が少ない方は5%基準のおかげで、より少ない医療費でも控除の対象になり得るのです。
「自分は所得が低いから関係ない」と諦めず、確定申告で控除を申請できるかを確認してみてください。会社員の方でも、医療費控除は年末調整では処理されません。自分で確定申告をする必要がある点にも注意しましょう。
手段2:デンタルローン・分割払いで月々の負担を平準化
まとまったお金がなくても、デンタルローンやクレジットカードの分割払いを使えば、月々の負担に分けて払えます。選ぶときは、月々の額だけでなく、金利を含めた総支払額を確認することが大切です。主な選択肢は次の2つです。
| 支払い方法 | 特徴 | 金利の目安(一般的な相場) |
|---|---|---|
| デンタルローン(歯科治療専用ローン) | 信販会社や銀行が治療費を立て替え、分割で返済。用途が歯科治療に限られる分、金利が低めの傾向 | おおむね年2.5〜8%程度 |
| クレジットカードの分割払い | 手元にカードがあればすぐ利用可能。2回払いは手数料なしの場合が多い。長期分割は割高になりやすい | おおむね年12〜18%程度 |
※金利は各社・時期・審査結果により異なります。上記は一般に紹介されている相場の目安で、契約前に各社の最新条件をご確認ください。
長期で分割するほど、金利の差が総支払額に効いてきます。数十万円を長い期間で分けて返す場合は、金利の低いデンタルローンのほうが総額を抑えやすい傾向があります。
月々いくらになるのか、審査で見られる点などはデンタルローン・分割払いの仕組みで具体的に確認できます。
「総支払額」と「毎月の返済額」の両方を確認しましょう。月々の額だけを見て決めると、金利を含めた総額が想像以上に膨らむことがあります。
返済回数を長くすれば、月々の負担は軽くなる一方で、金利の支払いが積み重なり総額は増えます。無理なく続けられる範囲で、できるだけ返済回数を抑えましょう。
院内分割と「審査なし」の考え方
なお、多くのデンタルローンには審査があります。年齢や収入、他の借り入れ状況によっては希望どおりに組めないこともあるため、複数の選択肢を早めに確認しておくと安心です。
医院によっては、金利のかからない院内分割払いに対応している場合もあるので、相談時に支払い方法の選択肢を尋ねてみましょう。
院内分割に対応しているか、回数や審査の有無といった条件は、医院ごとに異なります。「審査なし」という言葉だけで選ばず、総支払額と、表示価格に何が含まれているかをあわせて確認しましょう。
手段3:段階的治療(優先度の高い部位から)という考え方
複数の歯を一度に治すと費用が大きすぎる場合は、すべてを同時に治さず、優先度の高い部位から順に進める方法があります。一度の出費を小さく分けられる一方、歯がない期間が長引くと後の治療が難しくなる点に注意が必要です。
たとえば、よく噛む奥歯や、生活に支障が出ている部分から先に治療し、残りは家計に余裕ができてから、という進め方です。一度の出費を小さく分けられるため、貯蓄を切り崩しすぎずに治療を始められます。
「まず1本」「まず片側だけ」といった形で始められれば、心理的なハードルも下がります。
医療費控除の対象は、「1月1日から12月31日までの1年間」に支払った医療費です。段階的治療で支払いが複数年にまたがる場合は、年ごとにその年に支払った分を申告します。
どの年にどの治療費を支払うかで控除の受け方も変わるため、歯科医や税務の窓口に相談しておくと安心です。
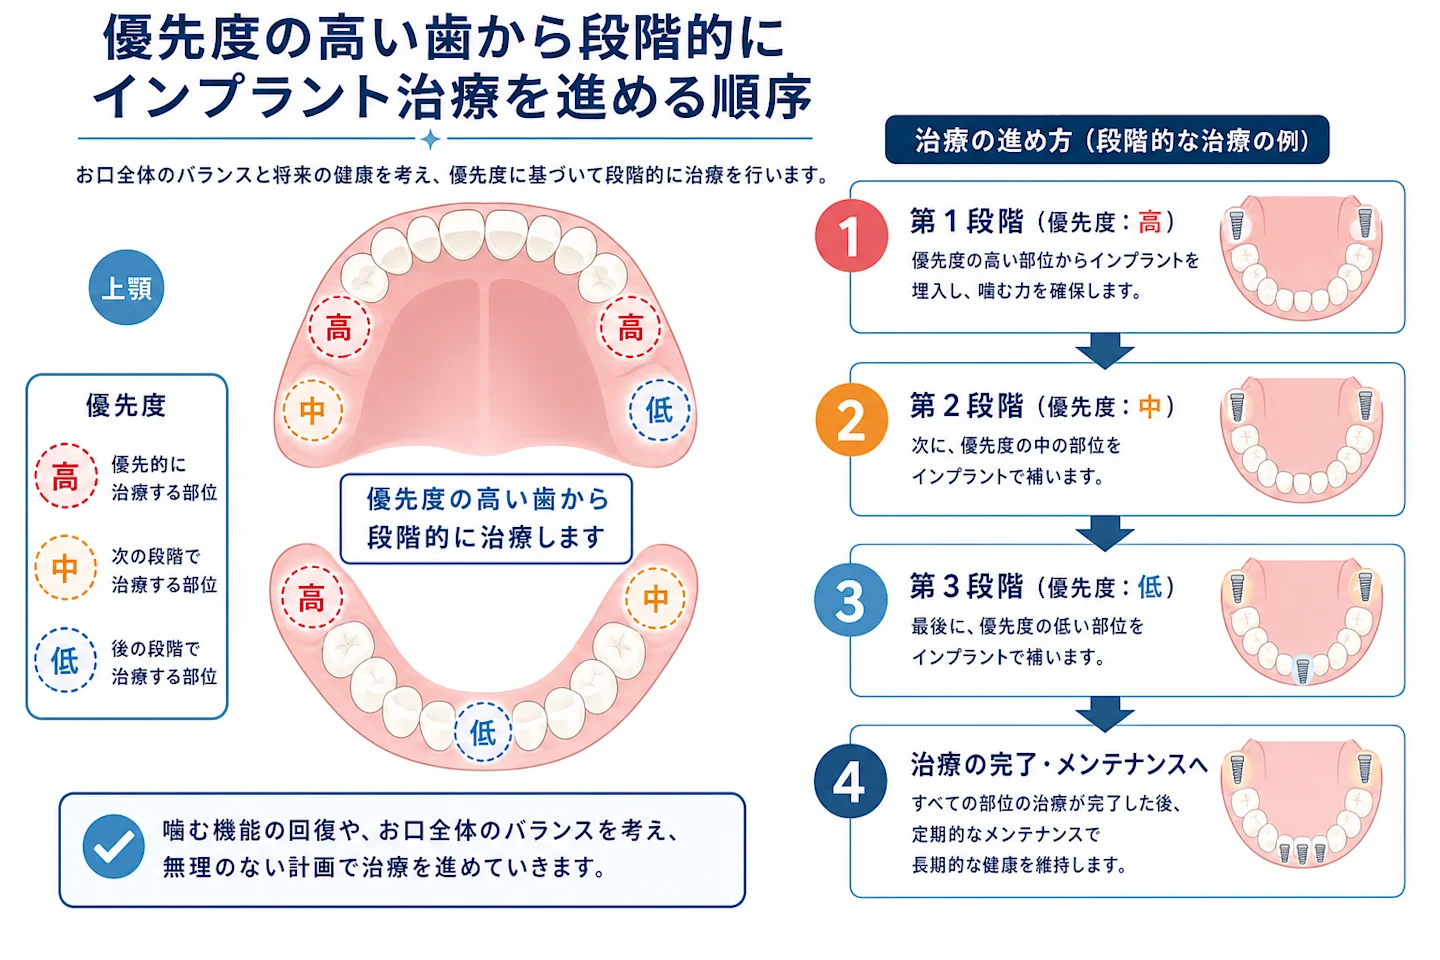
ただし注意点もあります。歯を失ったまま放置する期間が長引くと、顎の骨が痩せたり、隣の歯が動いたりして、後から治療が難しく(=費用が増えやすく)なることがあります。
段階的に進める場合でも、「どの部位を、どのくらいの期間で治すか」を歯科医と相談し、計画を立てておきましょう。
放置のリスクについては抜歯後の治療法の選び方もご参照ください。
手段4:治療法の見直し(入れ歯併用・本数の最適化)
入れ歯やブリッジとの併用や、インプラントの本数の見直しでも、総額を抑えられる場合があります。費用だけでなく、噛み心地・手入れ・寿命も含めて比べることが大切です。
- 入れ歯やブリッジとの併用・比較を検討する:すべてをインプラントにするのではなく、部位によっては入れ歯やブリッジを選ぶことで、総額を抑えられる場合があります。
- 本数を最適化する:連続して歯を失った場合、失った歯と同じ本数ではなく、少ない本数のインプラントで橋渡しできる場合もあります。
どの治療法が自分に合うかは、費用だけでなく、噛み心地・手入れのしやすさ・寿命なども含めて比べる必要があります。比べ方は次の記事が参考になります。
- インプラントと入れ歯の違い:インプラントと入れ歯の比較
- 3つの治療法をまとめて比較:ブリッジ・入れ歯・インプラントの比較
治療法を比べるときは、「最初にかかる費用(初期費用)」だけでなく「長く使ううちにかかる費用(維持費用)」もあわせて考えましょう。
| 治療法 | 初期費用 | 長く使ううちの費用 |
|---|---|---|
| 入れ歯 | 抑えやすい | 合わなくなれば作り直しや調整が必要になることがある |
| インプラント | 高め | 適切に手入れをすれば長く使える可能性がある |
目先の安さだけでなく、10年・20年という単位で見て、どちらが自分の生活に合うかを考えると、後悔の少ない選択につながります。
「安くしたい」という理由だけで治療法を選ぶのではなく、長い目で見て後悔しない選択かどうかを軸に検討してください。噛む力の回復は、食事の楽しみや全身の健康にも関わる大切な要素です。
手段5:医院・エリアによる費用差を比較する
同じインプラント治療でも、医院や地域によって費用に差があります。複数の医院で見積もりを取り、内容を比較することは、費用を抑えるうえで有効です。
比較するときは、「1本あたりの価格」だけでなく、総額の内訳を確認しましょう。以下は見積もりで見ておきたい主な項目です。
- 検査費用(CT撮影など)
- インプラント体(歯の根の部分)の費用
- 上部構造(見える歯の部分)の費用と素材
- 骨造成(骨が足りない場合に足す処置)の要否と費用
- メンテナンス費用・保証の内容
安さの理由が明確で納得できるなら問題ありません。ただし、「なぜ安いのか」が説明されない見積もりには注意が必要です。
信頼できる医院の選び方はインプラント歯科医院の選び方、保証内容の見方はインプラントの保証で確認できます。
比較の目安として、『かがやきインプラント』の料金は1本17万円〜(税込187,000円〜)です。初回検診・検査と診断・手術・お薬・被せ物(上部構造)を含む総額で、担当する歯科医師によって変わりません。この料金の適用条件は次のとおりです。
- 骨造成(GBR・サイナスリフト等)が不要
- 水平的骨幅8mm以上・垂直的骨量10mm以上
- 骨質Type2〜3
- 角化歯肉2mm以上
- クリアランス7mm以上と十分な開口量
条件外の場合や、骨造成・静脈内鎮静法などが必要な場合は別途費用がかかります。料金の詳細は料金と適用条件で確認できます。
やってはいけない安さの選び方(格安広告の落とし穴)
価格の安さだけで医院を選ぶのは避けましょう。確認すべきは「1本あたりの価格」ではなく、総額に何が含まれるかです。
費用に不安があると、「1本◯万円」といった格安広告に目が向きがちです。安さには理由があります。検査や使用する材料を簡略化していたり、追加費用が別途かかる前提だったりするケースもあります。
表示価格に検査費・上部構造・メンテナンスが含まれておらず、最終的な総額が想定より高くなることもあるのです。
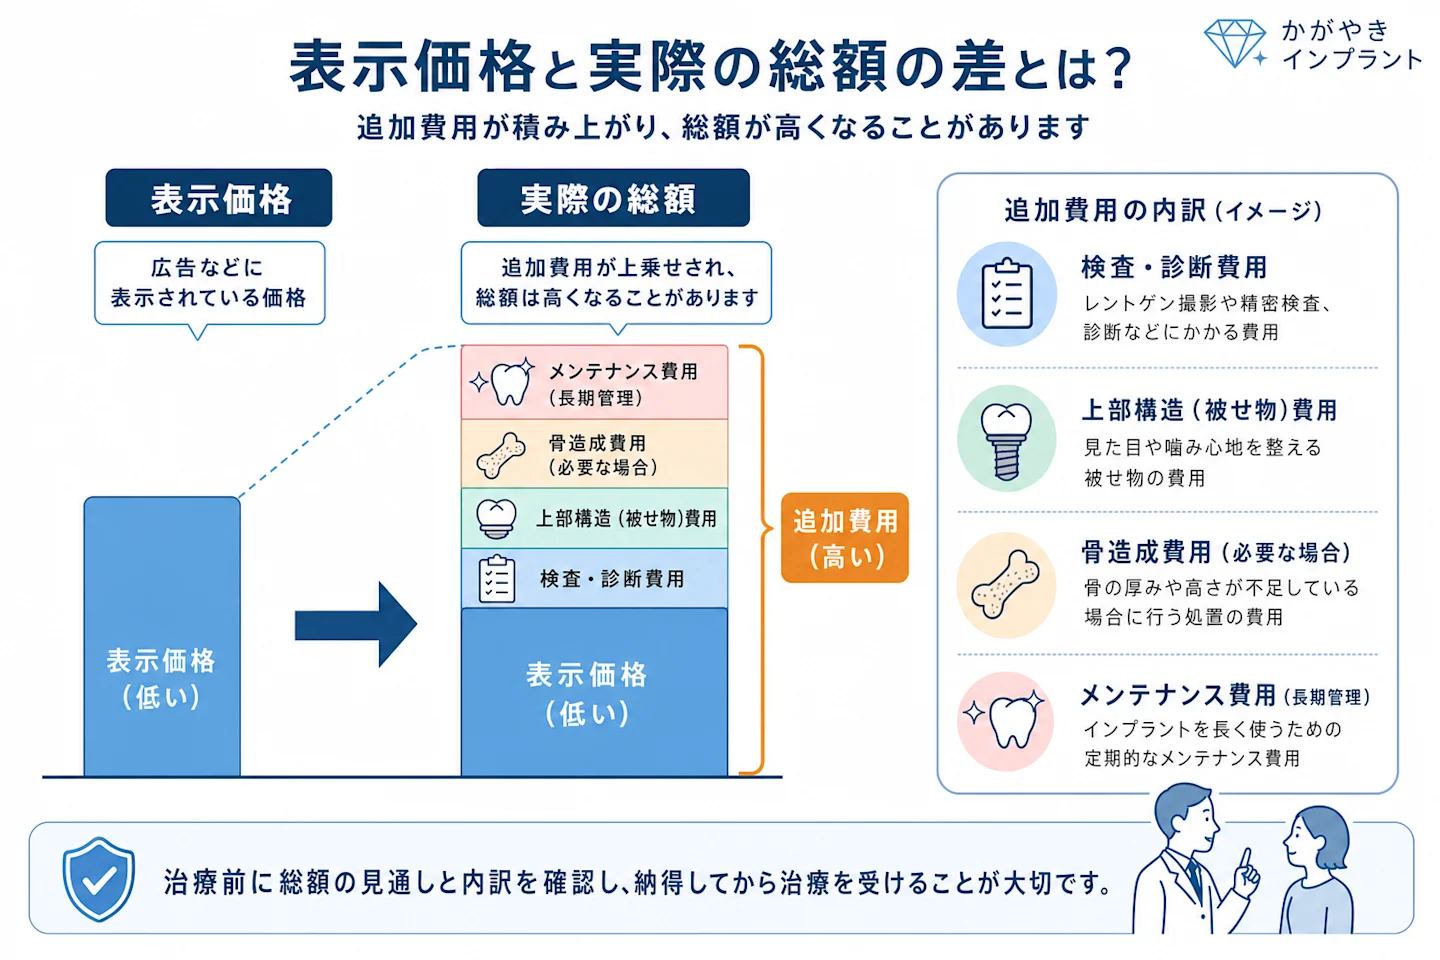
大切なのは、価格の「中身」を確認することです。事前に、次の3点を確認しましょう。
- なぜその価格なのか
- 含まれる範囲はどこまでか
- 追加費用はいくらか
安い理由の見極め方はインプラントが安い理由で詳しく解説しています。判断に迷うときは、複数の医院で相談するセカンドオピニオンも有効です。
50代以上の無理のない支払いプラン|4つのケース別の組み合わせ
50代以上の方は、状況に合わせて手段を組み合わせ、将来のメンテナンス費用まで含めて計画を立てるのが基本です。状況別の組み合わせ例は次のとおりです。考え方の一例のため、実際のプランは歯科医とご相談ください。
| 状況の例 | 組み合わせの考え方 |
|---|---|
| 現役で働いていて、まとまった支出は難しいが月々なら払える | デンタルローン+医療費控除。総支払額と月々の額の両方を確認 |
| 年金中心で所得が少ない | 総所得の5%基準で医療費控除を活用+段階的治療で一度の出費を圧縮 |
| 複数の歯を失っている | 優先度の高い部位から段階的に+治療法の見直し(入れ歯併用も検討) |
| 骨が痩せている可能性がある | 早めに相談し、放置による費用増を防ぐ+見積もりで骨造成の要否を確認 |
50代以上の方が特に意識したいのは、「老後・介護期のメンテナンス費用」も含めて計画を立てることです。インプラントは入れて終わりではなく、定期的な手入れが長持ちの条件になります。
将来の通院や手入れまで見通したうえで、無理のない範囲を決めましょう。
メンテナンスの必要性はインプラントのメンテナンス、高齢での治療の考え方は高齢者のインプラント治療で確認できます。
よくある質問
補助金・医療費控除・分割払いなど、インプラント費用の支払いについてよくある質問をまとめました。
インプラントに使える国や自治体の補助金はありますか?
一般的なインプラント治療を対象にした補助金は、原則としてありません。インプラントは公的医療保険が使えない自費診療のため、国や自治体が費用を肩代わりする制度は基本的に整っていません。
ただし、先天的に歯が多数足りない場合や、病気・事故で顎の骨を大きく失った場合など、限られた条件では公的医療保険が適用されることがあります。
医療費控除を使うと、いくら戻ってきますか?
戻る金額は、控除額にご自身の所得税率をかけたイメージになります。控除額は、支払った医療費から補てん額と10万円(総所得金額等が200万円未満の方は所得の5%)を引いた額です。
控除額そのものが全額戻るわけではない点に注意してください。詳しい計算はインプラントの医療費控除をご覧ください。
高額療養費制度は使えますか?
自費のインプラント治療には使えません。高額療養費制度は、公的医療保険が適用される治療の自己負担が高額になったときに払い戻す仕組みのため、保険外のインプラントは対象外です。
デンタルローンとクレジットカード分割、どちらが得ですか?
長期で分割する場合は、金利が低めの傾向にあるデンタルローンのほうが総支払額を抑えやすいことが多いです。
ただし、金利や条件は各社・審査により異なるため、契約前に総支払額と月々の返済額の両方を確認してください。詳しくはデンタルローン・分割払いを参照してください。
院内分割なら審査なしで支払えますか?
医院によって異なります。院内分割の有無や、回数・審査の有無などの条件は医院ごとに違うため、相談の際に医院へ直接確認してください。
「審査なし」という点だけで選ぶのではなく、総支払額と、表示価格に検査・手術・被せ物などが含まれているかもあわせて確認しましょう。
費用が足りないので、一部だけ先に治療してもいいですか?
優先度の高い部位から段階的に治療する方法はあります。ただし、歯を失ったまま長く放置すると顎の骨が痩せたり隣の歯が動いたりして、後の治療が難しく費用も増える場合があります。段階的に進める場合も、歯科医と治療計画を立てておきましょう。
見積もりが医院によってこんなに違うのはなぜですか?
使用するインプラントのメーカー、上部構造(見える歯の部分)の素材、検査や骨造成の有無、保証やメンテナンスの内容などが医院ごとに異なるためです。安さの理由が明確で納得できるなら問題ありません。ただし、内訳が示されない見積もりには注意が必要です。
総額に何が含まれ、追加費用がいくらかを確認し、必要なら複数の医院で相談してから判断しましょう。
まとめ:諦めずに相談すべき理由と次の一歩
インプラントの費用は確かに小さくありません。それでも、「全額を今すぐ用意できないから無理」と結論を急ぐ必要はありません。この記事で紹介した手段を整理すると、次のとおりです。
- 限られた条件では保険が使える(補助金は原則なし)
- 医療費控除で実質負担を下げられる
- デンタルローン・分割で月々に平準化できる
- 段階的治療で一度の出費を小さくできる
- 治療法の見直しや本数の最適化で総額が変わる
- 医院・エリアの比較で費用差を確認できる
紹介した手段は、単独ではなく組み合わせて使えます。諦めないための最初の一歩は、「自分の場合はいくらで、どの手段が使えるのか」を知ることです。
『かがやきインプラント』では、提携クリニックの無料の初回検診で骨の状態を確認できます。1本17万円〜(税込187,000円〜)のプランを適用できるか、総額がいくらになるかも確かめられます。
一人で費用の壁を抱え込む前に、まずは自分の総額を知ることから始めてみてください。
参考文献
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 厚生労働省「歯科インプラント治療のためのQ&A」(歯科インプラント治療に関する保険適用の条件・累積生存率等)
- 公益社団法人 日本口腔インプラント学会


